Vérifier une entreprise avant de lui confier un chantier
À retenir
Avant de signer un devis ou un compromis, six registres publics belges vous disent gratuitement à qui vous avez affaire : la BCE (existence et situation juridique), le Moniteur belge (constitution, changements, faillite), la Centrale des bilans de la BNB (comptes annuels), l'accès régional à la profession, l'attestation d'assurance décennale et l'application Check obligation de retenue (dettes ONSS et fiscales).
Le statut « actif » à la BCE ne prouve ni la solvabilité, ni la compétence, ni l'absence de dettes. Notre outil Vérifier une entreprise rassemble les trois premières sources en une seule recherche.
Pourquoi vérifier, et quand
Un entrepreneur qui disparaît avec l'acompte, un promoteur en liquidation trois mois après le compromis, une société de rénovation dont les dettes ONSS finissent par atterrir sur votre table : ces situations ne relèvent pas de la malchance. Dans presque tous les cas, un signal était visible dans un registre public, gratuit, consultable en quelques minutes, avant la signature.
Trois moments méritent ce quart d'heure : avant de verser un acompte à un vendeur professionnel ou à un promoteur, avant de signer un devis de chantier, et avant de payer une facture de travaux immobiliers. Les trois ne demandent pas les mêmes vérifications : la troisième, l'obligation de retenue, est la seule qui peut vous rendre solidairement responsable des dettes d'un tiers.
Un préalable : exigez le numéro d'entreprise (dix chiffres, format 0123.456.789). Il doit figurer sur le devis, la facture et le site web. Un professionnel qui rechigne à le donner vous a déjà répondu.
La BCE : exister n'est pas être solide
La Banque-Carrefour des Entreprises (BCE, ou KBO en néerlandais) est le registre officiel de toutes les entreprises et entités belges. Sa consultation publique est gratuite et sans compte, sur kbopub.economie.fgov.be. Vous y trouvez la dénomination, la forme juridique, la date de début, l'adresse du siège, les activités déclarées (codes NACE), les unités d'établissement, certaines autorisations, ainsi que deux champs souvent confondus :
- le statut — « actif » ou « arrêté / radié » ;
- la situation juridique — « situation normale », mais aussi « faillite », « dissolution », « liquidation », « clôture de liquidation ».
C'est la nuance décisive. « Actif » signifie seulement que l'entreprise est inscrite et n'a pas cessé ses activités. Cela ne dit rien de sa solvabilité, de ses dettes, de son carnet de commandes ni de la qualité de son travail. Ne vous arrêtez donc jamais à ce seul indicateur : c'est la ligne « situation juridique », juste en dessous, qu'il faut lire, parce qu'elle est la seule à décrire l'état réel du dossier — et parce que cette situation peut rester complexe, et évoluer, pendant tout le temps que dure une procédure de faillite, de dissolution ou de liquidation.
Deux autres réflexes : vérifiez que les codes NACE correspondent vraiment aux travaux commandés (une société enregistrée en « commerce de détail » qui vous propose une toiture doit vous interpeller), et regardez la date de création. Une société créée il y a six semaines qui démarche pour un chantier à 80 000 € n'est pas illégale, mais elle n'a aucun historique à opposer.
Le Moniteur belge : la vie de la société, datée
Les Annexes du Moniteur belge publient les actes des personnes morales, et c'est la seule source qui vous donne des dates. On y trouve la constitution, les nominations et démissions d'administrateurs, les changements de siège, les modifications de statuts, les mouvements de capital, les fusions et scissions, les dissolutions et liquidations, les cessations — et les extraits des jugements de faillite, qui y sont publiés officiellement. La recherche est gratuite sur ejustice.just.fgov.be.
Ce que vous cherchez concrètement :
- Une publication récente de dissolution, liquidation ou faillite. C'est un arrêt net : ne versez rien.
- Un carrousel d'administrateurs. Trois démissions et trois nominations en dix-huit mois dans une petite société, c'est rarement bon signe.
- Des changements de siège rapprochés, en particulier vers une adresse de domiciliation.
- Le silence total. Une société constituée il y a quinze ans dont la dernière publication date de sa création est simplement une société qui n'a jamais rien fait bouger — à recouper avec les comptes annuels.
Si une faillite est ouverte, le dossier lui-même vit dans le Registre central de la solvabilité, RegSol, où les créanciers déclarent leurs créances. C'est là que vous irez si vous êtes déjà engagé ; le Moniteur suffit pour savoir si vous devez vous en inquiéter.
Les comptes annuels à la Centrale des bilans
Les sociétés à responsabilité limitée (SRL, SA, SC) doivent déposer leurs comptes annuels à la Centrale des bilans de la Banque nationale. Pour les ASBL et les fondations, seules les plus grandes y sont tenues — celles qui dépassent plus d'un des seuils légaux (5 travailleurs en moyenne annuelle, 391 000 € de recettes, 1 562 000 € de total des avoirs ou des dettes) ; les petites ASBL, largement majoritaires, déposent leurs comptes au greffe du tribunal de l'entreprise et vous ne les trouverez donc pas à la BNB (BNB, associations et fondations). Le calendrier est fixé : l'assemblée générale doit approuver les comptes dans les six mois de la clôture de l'exercice, le dépôt intervient dans les trente jours de cette approbation, et en toute hypothèse au plus tard sept mois après la clôture (BNB, Centrale des bilans). Pour un exercice clos le 31 décembre, cela donne une assemblée générale au plus tard le 30 juin et un dépôt au plus tard le 31 juillet. La consultation est gratuite sur consult.cbso.nbb.be. Les entreprises individuelles, elles, ne déposent rien : l'absence de comptes pour un indépendant en personne physique n'est pas un signal négatif.
Les petites sociétés déposent un schéma micro ou abrégé, qui ne détaille pas le chiffre d'affaires. Vous n'aurez donc pas de compte de résultat complet — mais vous aurez ce qui compte pour juger d'un risque de chantier interrompu :
| Ce que vous regardez | Le signal |
|---|---|
| Aucun dépôt, ou dernier dépôt vieux de plus de deux exercices | Signal fort. Le retard de dépôt est sanctionné : s'en dispenser est un choix. |
| Capitaux propres négatifs | La société vit sur ses dettes. Prudence sur les acomptes importants. |
| Dettes à un an au plus très supérieures aux créances | Tension de trésorerie : risque d'arrêt de chantier faute de matériaux. |
| Effectif nul alors qu'on vous promet une équipe | Tout sera sous-traité. Demandez qui, et vérifiez-les aussi. |
Un bilan tendu n'est pas une condamnation — beaucoup de bonnes entreprises traversent un exercice difficile. C'est un signal qui doit vous faire adapter le contrat : acompte réduit, paiements par tranches liées à l'avancement, retenue de garantie.
Accès à la profession, agréation, assurance décennale
Trois notions différentes, régulièrement confondues dans les devis.
L'accès à la profession conditionne le droit d'exercer certains métiers de la construction, et il est devenu régional. Chaque Région a fait évoluer son régime à son rythme : en Flandre, plus aucune compétence professionnelle n'est exigée depuis le 1er janvier 2019 ; à Bruxelles, l'obligation de prouver des connaissances de gestion de base a été supprimée le 15 janvier 2024, mais certaines compétences professionnelles restent exigées ; en Wallonie, la gestion de base a été supprimée le 1er octobre 2025, tandis que les compétences professionnelles restent exigées pour plusieurs métiers de la construction.
Reste la question pratique : pour une entreprise établie dans une Région et qui vient travailler dans une autre, faut-il regarder les règles du siège ou celles du chantier ? Aucune règle administrative explicite ne tranche clairement la question. Le réflexe raisonnable est donc de vérifier les exigences des deux Régions concernées et de demander à l'entreprise sur quelle base elle estime exercer légalement le métier commandé.
L'agréation d'entrepreneur (classes et catégories) ne concerne que les marchés publics. Un entrepreneur non agréé n'a rien d'irrégulier pour un chantier privé. À l'inverse, une agréation en cours de validité est un indice sérieux : elle suppose des capacités techniques et financières contrôlées. La liste des entrepreneurs agréés est publique sur le site du SPF Économie.
L'assurance responsabilité décennale est, elle, une obligation légale depuis la loi du 31 mai 2017 (dite loi Peeters), en vigueur depuis le 1er juillet 2018. Elle vise les travaux immobiliers sur des habitations situées en Belgique pour lesquels l'intervention d'un architecte est obligatoire, et couvre pendant dix ans le gros œuvre fermé (stabilité, solidité, étanchéité). L'entrepreneur, l'architecte et les autres prestataires concernés doivent vous remettre une attestation d'assurance avant le début des travaux. C'est la vérification la plus rentable de cette liste, et la seule qui ne s'obtient pas dans un registre : elle se demande, par écrit, avant la première facture.
L'obligation de retenue : le contrôle qui coûte cher si on l'oublie
C'est le point le plus mal connu, et le seul où ne pas vérifier peut vous coûter de l'argent directement. Deux mécanismes parallèles s'appliquent aux travaux immobiliers (construction, transformation, achèvement, réparation, entretien, nettoyage, démolition d'immeubles), ainsi qu'à quelques secteurs assimilés comme le gardiennage et la viande :
- l'article 30bis de la loi du 27 juin 1969, pour les dettes de sécurité sociale (ONSS) ;
- les articles 400 et suivants du CIR 92, pour les dettes fiscales.
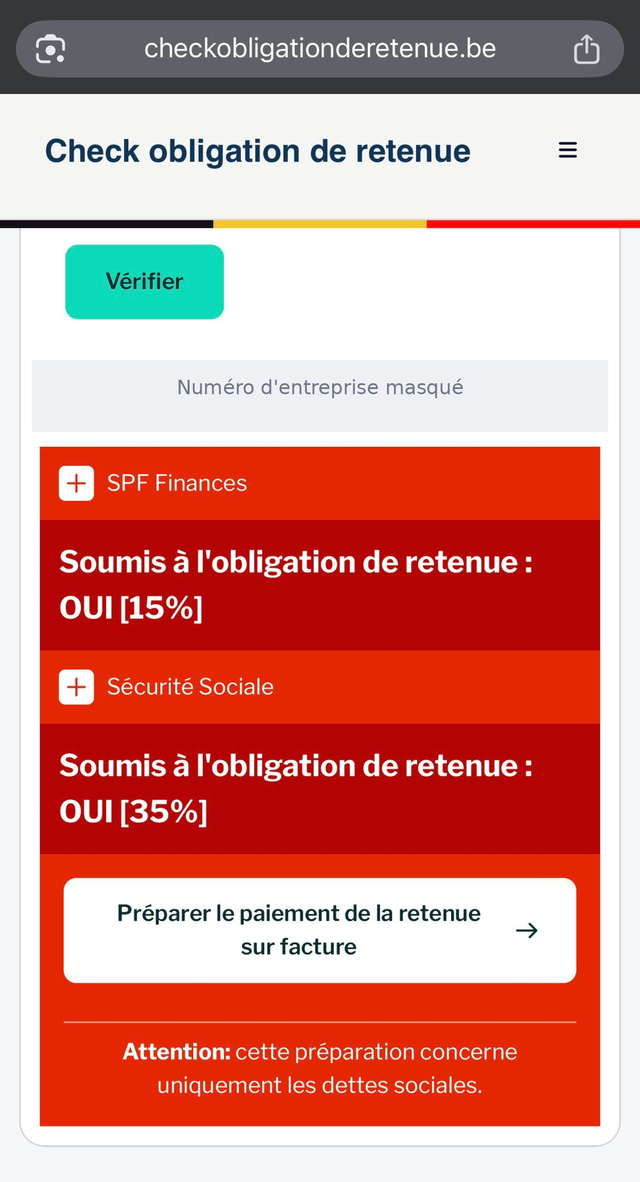
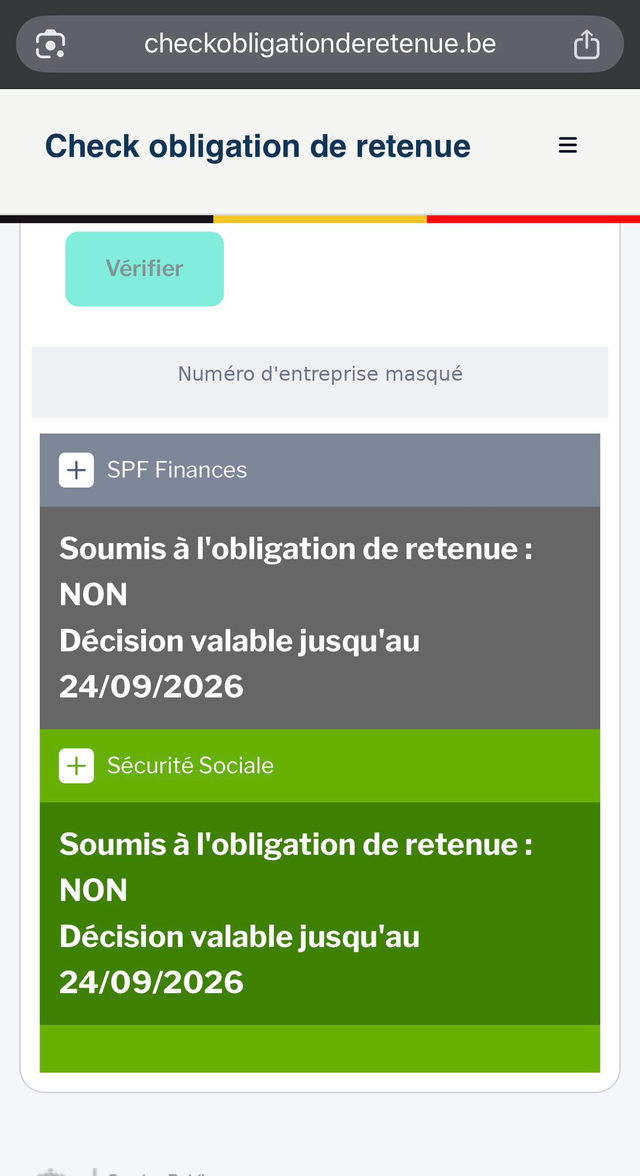
Si votre cocontractant a des dettes au moment du paiement, vous devez retenir une part de la facture (hors TVA) et la verser directement à l'administration concernée, et non à l'entrepreneur. La retenue n'est toutefois pas due lorsque la dette sociale de l'entreprise n'excède pas 2 500 € : sous ce seuil, l'application officielle vous répond simplement qu'aucune retenue n'est à opérer.
| Dette constatée | Retenue sur la facture (hors TVA) | Base légale |
|---|---|---|
| Dettes ONSS (travailleurs salariés) | 35 % | Art. 30bis, loi du 27 juin 1969 |
| Dettes de cotisations sociales des indépendants (INASTI) — à partir du 30 octobre 2026 | 15 % | Statut social des travailleurs indépendants |
| Dettes fiscales | 15 % | Art. 400 et s. CIR 92 |
| Plafond des retenues sociales cumulées | 50 % | ONSS, art. 30bis |
Le plafond n'est pas une approximation : le total des retenues sociales ne peut pas dépasser 50 % du montant de la facture hors TVA, comme l'indique la notice officielle de la sécurité sociale. Ne vous fiez pas pour autant à un taux mémorisé : l'application officielle affiche elle-même le pourcentage applicable au jour du paiement, et c'est ce chiffre-là qui fait foi.
Un volet est encore à venir. L'obligation de retenue est étendue aux dettes de cotisations sociales des travailleurs indépendants, au taux de 15 % et avec le même seuil de dette de 2 500 €, mais cette extension n'entre en vigueur que le 30 octobre 2026 : à ce jour, elle n'est donc pas encore applicable. L'application de consultation, elle, a déjà été adaptée depuis le 1er mai 2026 — ce qui n'est pas la même chose que l'entrée en vigueur de l'obligation elle-même. Le détail figure sur le site de l'INASTI.
Ce que vous risquez si vous ne retenez pas. Vous devenez solidairement responsable des dettes de votre cocontractant : la responsabilité solidaire fiscale est limitée à 35 % du prix total des travaux hors TVA, la responsabilité solidaire ONSS peut porter sur la totalité du prix (ramenée à 65 % lorsque la solidarité fiscale joue également). À cela s'ajoute une majoration égale au montant qui aurait dû être retenu. Autrement dit : sur une facture de 50 000 € hors TVA, oublier une retenue peut se payer plusieurs fois le montant de la retenue elle-même.
Une nuance essentielle si vous êtes un particulier. Le commettant personne physique qui fait exécuter des travaux à des fins strictement privées n'est en principe pas soumis à cette obligation. Si vous rénovez la maison que vous habitez, vous n'avez donc rien à retenir ni à verser. Mais la vérification garde tout son intérêt : une entreprise fichée pour dettes ONSS ou fiscales est une entreprise qui ne paie déjà plus ses charges — le meilleur indicateur avancé d'un chantier qui s'arrête. Et dès que vous agissez dans un cadre professionnel ou patrimonial (société, indépendant, marchand de biens, certaines opérations d'investissement locatif), l'obligation redevient pleinement applicable : en cas de doute sur votre qualité de commettant, faites trancher la question par votre comptable avant de payer.
Comment vérifier, concrètement
Le contrôle se fait sur l'application officielle checkobligationderetenue.be, gratuite et sans compte. La marche à suivre :
- 1. Munissez-vous du numéro d'entreprise de votre cocontractant (dix chiffres). Depuis notre outil Vérifier une entreprise, un bouton le copie dans le presse-papiers et ouvre directement l'application.
- 2. Encodez le numéro. Le résultat s'affiche immédiatement et indique s'il existe une obligation de retenue, et le cas échéant le pourcentage à retenir.
- 3. Faites la vérification au moment de chaque paiement, pas uniquement à la signature du devis : la situation d'une entreprise change de semaine en semaine, et c'est la date du paiement qui compte.
- 4. Téléchargez l'attestation générée et conservez-la avec la facture. C'est votre preuve d'avoir vérifié.
- 5. Si une retenue est due, versez-la à l'administration concernée sur le compte et avec la communication structurée indiqués par l'application, et payez le solde à l'entrepreneur.
À noter : dès que la facture dépasse 7 143 € hors TVA, l'entrepreneur peut produire une attestation de l'administration permettant de limiter la retenue au montant réel de sa dette, plutôt que d'appliquer le pourcentage forfaitaire. C'est à lui de la demander, pas à vous.
La check-list avant de signer
- Le numéro d'entreprise figure sur le devis et correspond bien au nom annoncé.
- BCE : statut actif et situation juridique normale, codes NACE cohérents avec les travaux.
- Moniteur belge : aucune publication récente de dissolution, liquidation ou faillite, pas de valse d'administrateurs.
- Centrale des bilans : comptes déposés dans les délais, capitaux propres positifs (pour une société).
- Accès à la profession satisfait au regard des deux Régions concernées — celle du siège et celle du chantier — si le métier est réglementé.
- Attestation d'assurance décennale remise avant le début des travaux, quand la loi l'impose.
- Check obligation de retenue effectué et attestation conservée, à chaque paiement de travaux immobiliers.
- Contrat écrit : acompte raisonnable, paiements liés à l'avancement, délais et pénalités, description précise des matériaux.
Les trois premières lignes se font en une seule recherche avec notre outil Vérifier une entreprise, qui interroge la BCE, les publications au Moniteur belge et les dépôts à la Centrale des bilans à partir du seul numéro d'entreprise, et qui vous renvoie vers l'application officielle de contrôle de l'obligation de retenue. Le reste tient dans deux e-mails et un contrat correctement rédigé.
Aucune de ces vérifications ne garantit un chantier réussi. Toutes ensemble, elles écartent l'essentiel des dossiers qui finissent mal — et elles coûtent un quart d'heure, contre des années de procédure.
Ce guide est écrit à partir des textes légaux et des sources officielles belges, puis daté à chaque mise à jour.